Artificial intelligence (AI) merupakan tema transformasi digital paling berdampak sejak pengembangan Internet. Peluncuran ChatGPT kepada publik pada November 2022 mengkatalisasi gelombang investasi dan inovasi yang terus membangun momentum. Seiring dengan meningkatnya antusiasme terhadap potensi teknologi baru ini menuju ekspektasi yang sangat tinggi, para investor dan pelaku industri mempertanyakan apakah kita sedang memasuki sebuah gelembung (bubble). Kesimpulan kami saat ini adalah bahwa AI belum menjadi gelembung… untuk saat ini. Kami memantau dengan hati-hati risiko dan kemiripan dengan gelembung Internet dan telekomunikasi (‘era dotcom’).
Risiko dan kemiripan tersebut meliputi kemiripan tersebut meliputi:
- Keinginan untuk menjadi yang pertama di pasar, dimana para pemain besar modul AI berkompetisi secara sengit sehingga dapat mengakibatkan pembangunan infrastruktur berlebihan, karena tidak semua pemain akan berhasil.
- Investasi awal yang besar diperlukan untuk pelatihan dan penerapan modul AI, dengan proyeksi pendapatan dan keuntungan di masa mendatang. Hal ini menciptakan ketidakpastian mengenai return on invested capital (ROIC) untuk banyak proyek-proyek AI.
- Munculnya pembiayaan utang, termasuk penggunaan kredit swasta dan off balance sheet structures (joint ventures dan special purpose vehicles), serta laporan penggunaan Graphics Processing Units (atau GPU, yang merupakan aset yang cepat terdepresiasi) sebagai jaminan dalam beberapa kasus, menimbulkan risiko yang signifikan.
- Adanya hubungan sirkular antara suppliers dan customers adalah sebuah red flag. Kami mengkhawatirkan adanya risiko sistemik terkait dengan hubungan finansial yang saling bergantung.
Faktor penyeimbang
Di sisi yang positif, terdapat beberapa faktor penyeimbang yang membuat kami yakin bahwa kita belum berada di wilayah gelembung.
- Pemain besar penyedia jasa cloud atau cloud service providers (CSP) kebanyakan merupakan perusahaan besar dengan neraca keuangan yang kuat serta menghasilkan arus kas yang positif. Hingga saat ini, mereka telah mendanai sendiri belanja modal (capital expenditure) AI mereka terutama melalui arus kas operasional. Selama gelembung Internet dan telekomunikasi akhir tahun 1990-an, perusahaan-perusahaan yang menanggung beban investasi infrastruktur sebagian besar didanai oleh utang dan tidak memiliki segmen bisnis penghasil dana yang stabil untuk menopang mereka sepanjang siklus tersebut.
- Kita masih berada di tahapan awal adopsi AI, dan potensi yang ada terus berkembang. Sebuah survei terbaru menemukan bahwa meskipun 78% perusahaan telah menggunakan AI di setidaknya satu departemen, hanya 16% yang telah menerapkannya di lima departemen atau lebih. Perusahaan AI menjanjikan kemampuang menghadirkan kasus penggunaan baru di mana agen yang otonom, yang ditenagai oleh AI bisa melakukan penalaran, perencanaan, dan bertindak di lintas sistem IT dan data, sehingga mampu mengotomatiskan banyak tugas. AI dalam bentuk fisik juga sudah bermunculan seiring terintegrasinya AI dengan robotik dan perangkat konsumen lainnya. Dalam siklus adopsi teknologi, tidak jarang investasi besar-besaran terjadi sebelum monetisasi mulai diterapkan secara luas.
- Infrastruktur sudah tersedia (mulai dari akses Internet berkecepatan tinggi, smartphones, dan perangkat-perangkat lainnya) sehingga aplikasi berbasis AI mudah mengjangkau penggunanya. Hal ini berbeda dengan era bubble internet dan telekomunikasi, karena pembangunan serat optik terjadi jauh sebelum adanya jaringan ‘last mile’ yang menyediakan akses broadband, dan jauh sebelum ketersediaan smartphones. Hal ini memungkinkan inovator untuk mencapai pendapatan dan keuntungan lebih cepat. Sebagai contoh, ChatGPT telah mencapai 800 juta pengguna aktif mingguan dalam waktu kurang dari tiga tahun, per Oktober 2025, dibandingkan dengan 13 tahun yang dibutuhkan untuk adopsi serupa pada internet.
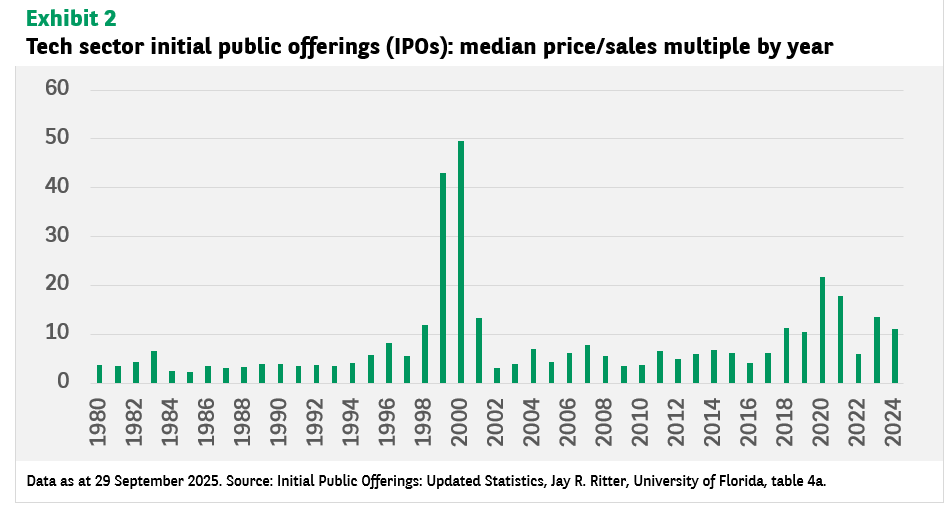
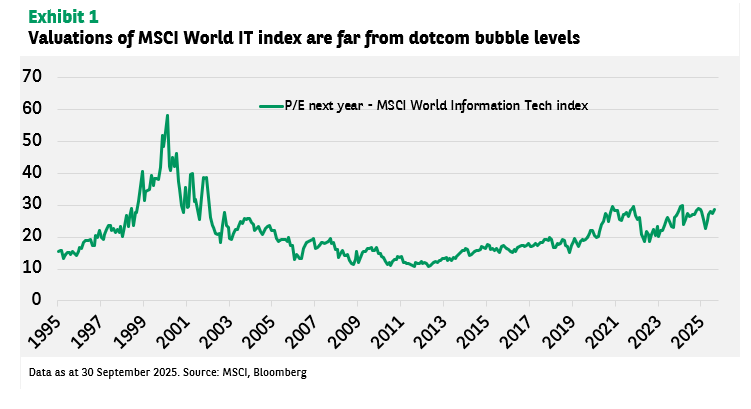
- Valuasi saham teknologi yang diperdagangkan secara publik tidak setinggi pada akhir tahun 1990-an. Meskipun ekspektasi saat ini tinggi seperti dulu, valuasi masih dalam taraf wajar bagi banyak pemimpin pasar bidang AI. Dalam kondisi bubble, valuasi menjadi terlepas dari kenyataan, dengan investor membayar kelipatan yang tinggi berdasarkan proyeksi yang terlalu optimis. Kami meyakini bahwa beberapa valuasi yang lebih spekulatif di bidang AI saat ini terkonsentrasi di pasar yang tertutup, dengan sebagian besar perusahaan AI memilih untuk tidak melantai di bursa terlebih dahulu lebih lama lagi, sehingga mengisolasi pasar saham publik.
Saat ini, kita memiliki multiplier yang wajar terhadap ekspektasi-ekspektasi yang tinggi. Multiplier yang lebih tinggi dibandingkan 10 tahun lalu mencerminkan margin keuntungan yang lebih tinggi dan return on equity (ROE) dari perusahaan-perusahaan yang sedang berkembang.
Pada masa bubble internet/telekomunikasi, multiplier semata-mata didorong oleh ekspektasi yang tinggi. Sebagai contoh, median harga terhadap multiplier penjualan dari initial public offering (IPO) sektor teknologi melonjak hingga 43x pada tahun 1999 dan 49.5x pada tahun 2000.
Kesimpulan
Kami menilai tema AI saat ini belum berada pada fase bubble. Ekspektasi terhadap para pemain besar di bidang AI memang tinggi, tetapi valuasinya masih verada pada tingkat yang wajar. Meskipun demikian, kami tetap memerhatikan sejumlah faktor risiko kedepannya dan memantau tanda-tanda kemungkinan digestion period dalam siklus belanja investasi. Tidak menutup kemungkinan akan terjadi konsolidasi atau disrupsi industri seiring dengan munculnya para pemain yang memimpin di kompetisi AI.
Kami tetap berfokus pada riset fundamental secara bottom-up di tingkat Perusahaan untuk mengidentifikasi pemenang jangka panjang serta menghindari eksposur yang tidak diperlukan, sembari memantau perkembangan adopsi AI secara ketat.
[1] Source: McKinsey & Company, March 2025. The state of AI: How organizations are rewiring to capture value


