
Dopo lo stupore iniziale, nella prima settimana di marzo i mercati finanziari si sono lanciati in una pronunciata fuga verso i beni rifugio. Il crollo dei rendimenti obbligazionari a lungo termine è stato accentuato da fattori tecnici e da una brusca rivalutazione delle aspettative degli investitori sulla politica monetaria delle banche centrali. Di fronte a un conflitto armato sul suolo europeo, sembra che gli investitori stiano facendo ritorno alle loro abituali “zone di comfort”.
Una fuga verso la sicurezza…
Il rischio geopolitico era sotto i riflettori da diverse settimane e il governo americano aveva già espresso preoccupazione sul dispiegamento delle forze armate russe al confine con l’Ucraina. Molti investitori, però, speravano in una risoluzione rapida e negoziata del conflitto anche dopo che il 21 febbraio la Russia ha emesso un decreto presidenziale che riconosceva l’“indipendenza” della “Repubblica popolare di Doneck” e della “Repubblica popolare di Lugansk” e poi ha invaso l’Ucraina il 24 febbraio.
Il crollo delle azioni globali nel mese di febbraio (-2,7% per l’indice MSCI AC World in dollari US) è stato relativamente modesto, vista l’allusione all’impiego di armi nucleari.
Il panorama dei mercati finanziari è cambiato radicalmente nella prima settimana di marzo, quando è stata osservata una pronunciata fuga verso la sicurezza a seguito del brusco calo delle valutazioni azionarie, particolarmente evidente in Europa a causa della vicinanza geografica al conflitto.
Questo nuovo scenario ha provocato un rapido calo dei rendimenti obbligazionari: quello del Treasury US a 10 anni ha chiuso il 1° marzo all’1,73%, in calo di 26 pb rispetto al 23 febbraio. Nella zona euro, il rendimento del Bund tedesco a 10 anni è tornato sotto la soglia dello 0% per la prima volta dalla fine di gennaio, chiudendo a -0,07%, in calo di 30 pb rispetto al 23 febbraio.
Questa tendenza al ribasso è stata probabilmente aggravata dalla decisione degli investitori di coprire le posizioni sottopesate.
…e non solo
Il calo dei rendimenti obbligazionari è stato ancora più pronunciato nei mercati “periferici” della zona euro. Il rendimento del BTP decennale italiano è sceso dall’1,94% del 23 febbraio all’1,40% il 1° marzo, una contrazione di oltre 50 pb che ha ridotto lo spread rispetto al rendimento del decennale tedesco a meno dell’1,50% – il livello più basso dall’inizio di febbraio.
Questa sovraperformance del debito “periferico” della zona euro riflette un adeguamento delle aspettative di politica monetaria. Sebbene le dichiarazioni della Federal Reserve (Fed) statunitense e della Banca Centrale Europea (BCE) dall’inizio dell’anno avessero già lasciato intendere un’imminente inasprimento dei toni – debitamente scontato dai mercati – gli investitori stanno ora cercando di stabilire in che misura la crisi geopolitica possa cambiare la direzione di marcia della politica monetaria.
Molti membri del Federal Open Market Committee (FOMC) hanno già lasciato intendere che la situazione in Ucraina verrà probabilmente discussa al vertice del 16 marzo. Questi commenti hanno spinto gli investitori a ridurre le aspettative di un incremento del tasso target sui fed fund: i mercati forward prevedono ora che la Fed aumenterà i tassi ufficiali di 25 pb per quattro-cinque volte nel 2022, rispetto ai sette interventi scontati in precedenza.
Gli adeguamenti sono stati ancora più marcati per la BCE: alcuni membri del Consiglio direttivo, che avevano rilasciato commenti aggressivi riguardo alla necessità di aumentare i tassi di riferimento, hanno dichiarato che il conflitto potrebbe ritardare la revoca delle politiche di supporto, visto che il panorama economico globale è ora più incerto.
“Falchi” e “colombe” in seno al Consiglio sembrano concordare su una più lenta normalizzazione della politica monetaria. Nel caso della BCE, questo potrebbe significare un prolungamento degli acquisti di asset. La sovraperformance delle obbligazioni italiane parrebbe indicare che è esattamente questa la prospettiva degli investitori.
Non dimentichiamoci l’inflazione
Sulla scia degli eventi recenti, le banche centrali hanno smorzato la loro retorica aggressiva, sottolineando come l’incertezza sia effettivamente aumentata. Potrebbero quindi abbandonare i piani di normalizzazione delle politiche monetarie descritti nel dettaglio a gennaio e febbraio?
In altre parole, la situazione economica è radicalmente cambiata dall’ultima settimana di febbraio? Vista la natura di questo nuovo shock, non è facile trovare una risposta a queste domande.
Una cosa però è certa: nel breve termine, il rincaro delle commodity (energia, ma anche prodotti agricoli visto che circa un quarto delle esportazioni mondiali di frumento proviene da Russia e Ucraina) farà lievitare ulteriormente i prezzi alla produzione e al consumo.
Secondo le stime flash del 2 marzo, l’inflazione nell’Eurozona è schizzata al 5,8% su base annua a febbraio (dopo il 5,1% di gennaio). Per il secondo mese consecutivo, lo scenario tanto auspicato dalla BCE di un calo delle pressioni inflazionistiche all’inizio del 2022 non si è materializzato. Anzi, a febbraio ad accelerare è stata anche l’inflazione core (cioè esclusi generi alimentari ed energia), ora a quota 2,7% dopo il 2,3% di gennaio e il 2,6% di fine 2021.
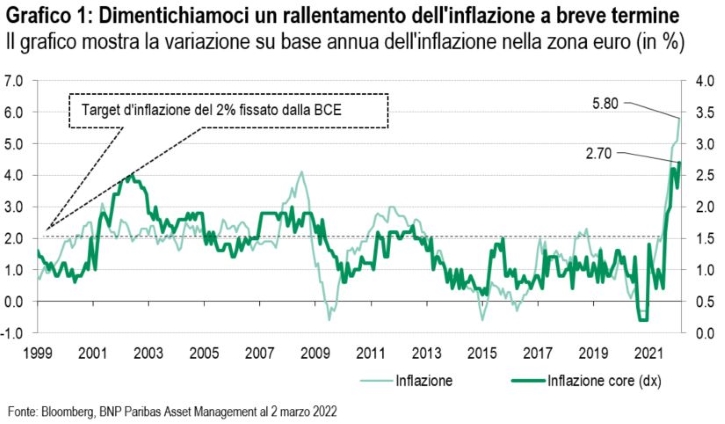
Negli Stati Uniti, il metro di misura preferito dalla Fed per l’inflazione di base, cioè l’indice delle spese per i consumi personali esclusi i prezzi di generi alimentari ed energia (5,2% su base annua a gennaio), è al di sopra del 3,5% da giugno, ben oltre il target del 2% della banca centrale e non proprio coerente con lo scenario d’inflazione “transitoria” che, a onore del vero, la Fed ha abbandonato da novembre. Inoltre, vari indicatori stanno convergendo per mostrare una significativa accelerazione degli aumenti salariali.
Quali saranno gli effetti della crisi ucraina sulla crescita economica?
È tornata a regnare l’incertezza e anche se l’esposizione diretta (misurata dalle esportazioni) dell’Eurozona alla Russia e all’Ucraina è limitata, ciò non vale egualmente per tutti i paesi, così come non è uguale la loro dipendenza dalle importazioni di energia. Inoltre, la fiducia degli agenti economici, che dopo due anni di pandemia stavano iniziando a contemplare un ritorno alla normalità, potrebbe risultare compromessa, forse anche in modo duraturo. D’altro canto, i sondaggi fra le imprese delineano una prospettiva brillante per l’occupazione e l’attività.
Le prime stime delle implicazioni economiche del conflitto tengono conto soprattutto delle nuove ipotesi sui prezzi del petrolio e delle materie prime. Lo scenario presentato in una riunione interna da Philip Lane, capo economista della BCE, ipotizza per quest’anno una contrazione di 0,3-0,4 punti percentuali della crescita del PIL. A dicembre, le proiezioni dello staff di Eurosystem prevedevano una crescita annuale del PIL nel 2022 pari al 4,2%. Una valutazione più completa arriverà verosimilmente alla riunione del Consiglio direttivo il 10 marzo.
Fino ad allora, lasciamo l’ultima parola a Fabio Panetta, membro del Comitato esecutivo della BCE:
“Sarebbe poco saggio impegnarsi sulle future mosse politiche finché le conseguenze dell’attuale crisi non saranno più chiare”.
Panetta è da sempre annoverato fra i membri più accomodanti della BCE e il suo discorso è perfettamente in linea con questo approccio, ma in questo caso le sue parole trovano probabilmente d’accordo “falchi”, “colombe” e mercati. In uno scenario profondamente incerto, non si dovrebbe avere fretta, nemmeno quando si tratta di rivalutare i risultati precedenti.
Disclaimer



