
Dagli ultimi dati sembra che le pressioni inflazionistiche negli USA non accennino a diminuire e anche l’Europa resta esposta al rischio di rialzo dei prezzi. Avendo completamente rivalutato le aspettative sulla politica monetaria di Stati Uniti ed Europa per il 2022/2023, i mercati finanziari sono per il momento meglio equipaggiati per affrontare l’aumento dell’inflazione.
Scenario geopolitico
Le tensioni fra Russia e Ucraina continuano a tenere i mercati col fiato sospeso. L’indice di volatilità Cboe (VIX) si è mosso fortemente al rialzo questa settimana, arrivando quasi a quota 32, a riprova del nervosismo che si respira fra gli investitori.
In Europa, la principale implicazione macroeconomica della crisi Russia/Ucraina è il rischio che un’eventuale escalation del conflitto possa influenzare i mercati energetici, ostacolando qualunque tentativo di riduzione dei prezzi del gas naturale e aggravando le prospettive inflazionistiche a breve e medio termine.
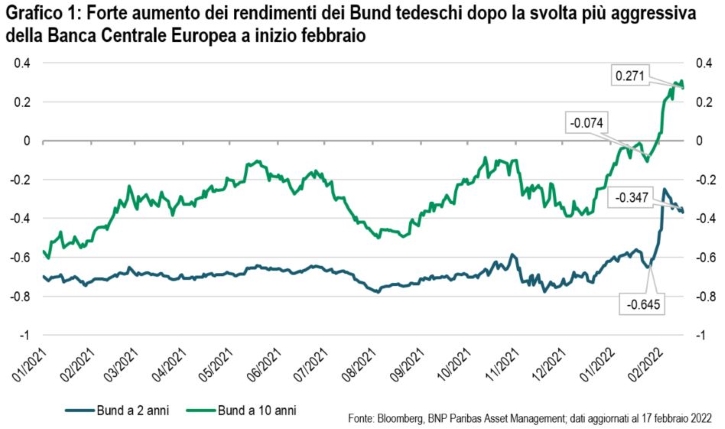
Dopo essere schizzati alle stelle sulla scia dell’approccio più aggressivo assunto dalla Banca Centrale Europea nella prima settimana di febbraio, i rendimenti dei Bund tedeschi si sono stabilizzati (si veda Grafico 1), pur rimanendo vulnerabili a eventuali notizie che lascino intendere un rincaro duraturo dei prezzi energetici.
Inflazione: il rialzo continua
Ogni settimana di quest’anno è stata caratterizzata da un nuovo episodio di quella che rappresenta la più drastica virata politica delle principali banche centrali in Europa e negli USA, colte alla sprovvista da un’inflazione che continua a salire a un ritmo inaspettato.
La situazione non è cambiata nemmeno negli ultimi giorni.
Pressioni inflazionistiche generalizzate
L’inflazione dei prezzi al consumo statunitense (CPI) per gennaio, pubblicata il 10 febbraio, mostra un tasso core su base annualizzata salito al livello massimo dal 1982. L’inflazione è stata sostenuta e generalizzata, con quella core dei beni di consumo aumentata dell’11,7% su base annua e avvicinatasi al record storico del 12,6% registrato nel 1975. Il rincaro però non è rimasto confinato alle pressioni sulle catene di fornitura delle merci: anche l’inflazione core dei servizi sta correndo a un ritmo mai visto dai primi anni ‘90.
Il 15 febbraio è stata la volta dei dati sull’inflazione dei prezzi alla produzione statunitense, il cui aumento del +1% a gennaio e del +9,7% su base annua va ben oltre le aspettative del mercato.
L’US Bureau of Labor Statistics ha descritto il rincaro dei prezzi di gennaio come generalizzato, alimentando le preoccupazioni degli operatori riguardo alla diffusione delle pressioni inflazionistiche.
Verbali del FOMC: rischi d’inflazione “soppesati al rialzo”
Dall’ultima tranche di verbali del Federal Open Markets Committee, pubblicata il 16 febbraio e relativa alla riunione del 25-26 gennaio, emerge come i membri del comitato siano preoccupati per l’aumento dell’inflazione negli USA e abbiano individuato una serie di motivi per cui le pressioni inflazionistiche parrebbero destinate a proseguire:
“I partecipanti hanno concordato che l’incertezza riguardo all’andamento dell’inflazione è elevata e che il rischio di inflazione va soppesato al rialzo. I partecipanti hanno citato vari rischi in tal senso, compresi:
- Politica di tolleranza zero per il Covid-19 in Cina, che potrebbe provocare ulteriori interruzioni alle catene di fornitura
- Possibili conflitti geopolitici che potrebbero provocare un aumento dei prezzi energetici globali o aggravare la carenza di forniture globali
- Peggioramento della situazione pandemica
- Persistente crescita dei salari reali oltre la crescita della produttività, che potrebbe innescare una dinamica inflazionistica salari-prezzi; o
- Possibilità che le aspettative inflazionistiche a più lungo termine non siano più ancorate.”
In un’altra sezione dei verbali si legge come le autorità politiche siano pronte a inasprire l’approccio monetario, anche in una misura considerata da alcuni eccessiva:
“La maggior parte dei membri concorda che, se l’inflazione non dovesse calare come previsto, sarebbe opportuno che il Comitato revocasse le misure politiche accomodanti più rapidamente di quanto attualmente previsto. Alcuni partecipanti hanno evidenziato il rischio che le condizioni finanziarie possano inasprirsi eccessivamente a seguito di una revoca repentina della politica accomodante.”
I mercati incassano il colpo
La reazione dei mercati finanziari a questi verbali è stata stoica. L’assenza di riferimenti specifici all’intenzione di aumentare i tassi di riferimento di oltre 25 pb ha spinto i mercati dei futures sui fed fund a ridurre dal 65% al 50% la probabilità di un incremento di 50 pb al vertice del FOMC di metà marzo.
La curva dei rendimenti statunitense si è irripidita (dopo il marcato appiattimento della scorsa settimana). Nel complesso, il mercato ha tirato un sospiro di sollievo: dopotutto avrebbe potuto andare peggio (cioè i toni essere più aggressivi).
Il nostro posizionamento
Considerata la portata del cambiamento di rotta sul fronte inflazionistico da inizio anno, è plausibile ipotizzare che l’inflazione possa ora prendersi una pausa o che abbia persino superato il picco massimo. Noi però non siamo di questa idea e perciò manteniamo un sottopeso nel rischio dei tassi d’interesse, sia nei portafogli a reddito fisso che in quelli multi-asset.
In quest’ultimo caso preferiamo le commodity e, su base tattica, le azioni di Europa (escl. Regno Unito) e Giappone.
Gli ultimi dati sulla stagione degli utili societari del 4° trimestre 2021 lasciano intendere meno pressioni salariali per le società europee e un indebolimento della moneta unica – due aspetti che dovrebbero sostenere, rispettivamente, utili e vendite.
Disclaimer



