
I principali mercati azionari sono guidati ultimamente da svariati fattori: per i titoli statunitensi, la domanda è se l’aumento dei rendimenti reali supererà la crescita degli utili frenando ulteriormente il mercato; per le azioni europee e cinesi, le questioni più spinose sono rispettivamente la guerra in Ucraina e le ripercussioni degli ennesimi focolai di Covid.
Il mercato si aspetta ora un picco dei tassi sui fed fund statunitensi nell’ordine del 3,3%, ovvero circa 60 pb oltre il cosiddetto “tasso neutrale”, a un livello ritenuto deleterio per la crescita economica (e l’inflazione) nel paese.
A nostro avviso potrebbe servire un ulteriore giro di vite per riportare l’inflazione entro il target del 2% fissato dalla Federal Reserve. Diversamente dall’Eurozona, gli incrementi dei salari del 5-6% l’anno negli Stati Uniti sono eccessivi rispetto all’obiettivo d’inflazione della Fed, motivo per cui è necessario un periodo di tassi in territorio restrittivo per frenare le pressioni sulle retribuzioni. Un aspetto questo enfatizzato di recente dal presidente della Fed Jerome Powell.
In Europa, nel Regno Unito e persino in Australia, le banche centrali si stanno orientando più verso il controllo dell’inflazione che verso il sostegno alla crescita.
Va detto che finora i risultati aziendali sono stati incoraggianti. L’espansione degli utili – esclusi energia (dove si registreranno tassi di crescita insolitamente elevati) e finanza (dove i confronti su base annua dovrebbero essere negativi) – si attesta al 17% e supera quindi le stime degli analisti.
Se questa dinamica proseguirà e le aspettative sui tassi d’interesse si stabilizzeranno, i mercati statunitensi dovrebbero riprendersi, proprio come hanno fatto nel primo trimestre. In genere però gli aumenti dei tassi non giocano mai a favore delle azioni. Nei prossimi mesi ci aspettiamo un rallentamento della crescita, un’inflazione elevata ma in calo (se non nell’immediato, presto) e condizioni finanziare complessivamente accomodanti, seppur ancora per poco.
Sottopeso nelle azioni europee
Da sempre quando i tassi d’interesse aumentano, i titoli delle small cap statunitensi, quelli improntati alla crescita e i settori sanitario ed energetico tendono a sovraperformare. Con queste premesse, l’andamento forse più brillante è quello dei mercati emergenti e sviluppati, esclusi gli Stati Uniti. Ora che anche la BCE interverrà sulla sua politica per aumentare i tassi, gli investitori potrebbero cercare di anticipare una dinamica simile in Europa.
Le azioni europee beneficiano ancora di un approccio monetario accomodante, ma ci sono pochi altri argomenti a loro sostegno. Di recente quindi abbiamo adottato una posizione di sottopeso in questa asset class.
Potrebbe sembrare paradossale, ma dall’invasione russa dell’Ucraina le stime sugli utili per l’indice MSCI Europe sono aumentate. A nostro avviso un tale incremento è però improbabile se si tiene conto dell’impatto del rincaro delle materie prime. Secondo il nostro team per le strategie, se si inserisce la “E” giusta nei rapporti, i multipli azionari europei sono piuttosto elevati rispetto alla media storica.
Altri settori hanno subito correzioni degli utili in negativo. Se si escludono commodity e crescita degli utili, il tasso cala (si veda Grafico 1).
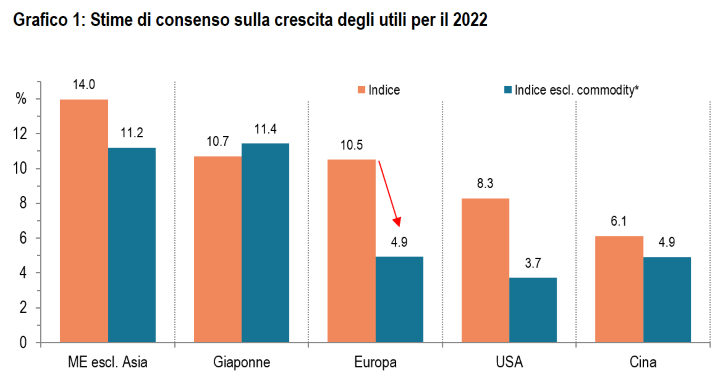
Stime di consenso sulla crescita degli utili per il 2022
*Esclusi energia, fertilizzanti e sostanze chimiche agricole, segmento miniero-metallurgico e prodotti agricoli. Fonti: FactSet, BNP Paribas Asset Management, dati al 29 aprile 2022
Livelli non ancora adatti all’acquisto
Dai minimi di inizio marzo abbiamo osservato una ripresa solo parziale. Ciò significa che le valutazioni azionarie in generale non sono (ancora) scese a livelli tali da giustificare un pieno rilancio e devono incorporare la possibilità di un ribasso degli utili societari e dei flussi di cassa.
Ad oggi gli eventi legati al conflitto fra Russia e Ucraina si riflettono nelle valutazioni del mercato. In prospettiva futura, siamo convinti che la situazione rimarrà complessa almeno nel breve termine, con ulteriori pressioni al ribasso sulla crescita e sulla portata dell’inflazione, aggravate anche dalle strozzature alle catene di fornitura a seguito dei lockdown in Cina.
Infine, parte dell’apparente sconto sulle valutazioni a livello di indice è – ancora una volta – ascrivibile alle commodity. Escludendo le materie prime, lo sconto è prossimo allo zero.
Nel complesso intendiamo approfondire la posizione corta in azioni europee nell’eventualità di una ripresa dei mercati. Siamo invece più costruttivi sulle azioni giapponesi e dei mercati emergenti.
Posizione corta in titoli di Stato giapponesi
Le oscillazioni dei rendimenti dei titoli di Stato giapponesi sono state molto contenute, visto che la politica di controllo della curva implementata dalla Bank of Japan limita i rendimenti ad appena lo 0,25%. Le aspettative inflazionistiche però sono aumentate in Giappone tanto quanto negli USA (si veda Grafico 2), il che spingerà probabilmente la BoJ a intervenire anche alla luce del deprezzamento dello yen.

Aspettative inflazionistiche convergenti in Giappone e negli USA – Il grafico mostra la variazione dell’inflazione breakeven a 5 anni (1° gennaio 2021 = 0)
Fonte: Bloomberg, dati aggiornati al 29 aprile 2022
Pertanto, la nostra posizione corta in JGB intende sfruttare un’eventuale mossa della Bank of Japan per tenere il passo con le altre banche centrali dei paesi sviluppati nella lotta all’inflazione e alla svalutazione monetaria. Difficilmente i rendimenti dei JGB decennali scenderanno più in basso di adesso.
Prospettive sulle asset class*
| Sottopeso | Sovrappeso | Ponderazione neutra | Favorita | Molto favorita | |
| Propensione al rischio* | X | ||||
| Asset allocation | Titoli di Stato | Credito Immobili Liquidità | Azioni Commodity | ||
| Regioni azionarie | Europa escl. Regno Unito | USA Regno Unito | Giappone GEM | ||
| Stile/dimensione | Large cap UE Small cap UE Large cap USA Small cap USA | ||||
| Obbligazioni sovrane | USA Europa Giappone | ME in valuta locale Australia Regno Unito Linker | |||
| Credito | IG US HY US DME | IG EUR HY EUR | |||
| Commodity | Metalli preziosi | Energia Metalli di base | |||
| Valute | USD, AUD, GBP, EUR, valute dei ME | JPY |
*Dati al 29 aprile 2022; fonte: BNP Paribas Asset Management
Il presente documento è un estratto dell’analisi sull’Asset Allocation Mensile di maggio.
Disclaimer



