
I tassi e i rendimenti del credito convergono sul mercato delle obbligazioni societarie
I rendimenti delle obbligazioni societarie comprendono un rendimento privo di rischio e uno spread di credito, che compensa gli investitori per l’assunzione di un rischio maggiore rispetto ai titoli di Stato. Gli spread sono in calo da oltre un decennio. Tuttavia, i rendimenti sottostanti sono aumentati dal 2022. Di conseguenza, la quota dello spread creditizio sul total return è al minimo storico dalla crisi finanziaria globale (circa il 20% per l’investment grade e il 50% per l’high yield). Le nostre prospettive macroeconomiche sono favorevoli, con poche variazioni previste nei rendimenti sottostanti o negli spread creditizi. Il segmento high yield, che ha una duration più breve, è più incline a un outlook positivo e a una performance azionaria costante. Un aumento dei rendimenti sottostanti avrebbe un impatto limitato sui rendimenti totali. Gli indici investment grade, con duration più lunga, sarebbero meno influenzati dal peggioramento del contesto del credito: ogni eventuale ampliamento degli spread sarebbe compensato dai rendimenti sottostanti più bassi. Infatti, poiché sono previsti ulteriori tagli dei tassi di interesse da parte delle banche centrali, i rendimenti degli investment grade dovrebbero rimanere solidi, come nel 2025. Il ritorno della quota di credito del rendimento totale alla media storica non rientra nel nostro scenario di base. Nel complesso, le prospettive per il reddito fisso rimangono positive e il credito dovrebbe registrare buone performance nel 2026.
Prospettive positive per le azioni con guadagni distribuiti in modo più uniforme
I mercati azionari hanno cominciato il 2026 col botto. Gli indici azionari globali hanno registrato un forte rialzo nei primi giorni dell’anno. Il crescente entusiasmo degli investitori per le azioni non statunitensi e non tecnologiche è stato (in parte) confermato finora: i mercati emergenti, il Giappone e l’Europa hanno tutti sovraperformato gli Stati Uniti. In prospettiva, prevediamo che il divario di performance tra gli indici tecnologici e quelli non tecnologici si ridurrà, ma che il settore tecnologico continuerà a mantenere il primato. Lo sviluppo delle tecnologie legate all’intelligenza artificiale (IA) continuerà probabilmente a trainare una crescita superiore degli utili, ma l’implementazione dell’IA in altri settori dell’economia consentirà alle aziende di aumentare i ricavi e/o ridurre i costi, determinando un aumento più rapido dei profitti. Sebbene l’indice Nasdaq abbia recentemente registrato un rallentamento, i titoli tecnologici dei mercati emergenti hanno superato la maggior parte degli altri. L’Europa dovrebbe ottenere risultati migliori grazie a un aumento significativo della spesa pubblica per la difesa e le infrastrutture, che dovrebbe contribuire a compensare l’impatto negativo dei dazi doganali e la forte concorrenza delle importazioni cinesi. Anche le valutazioni azionarie europee sono significativamente inferiori rispetto a quelle dei titoli statunitensi (value).
La crescita strategica del Giappone
Il 2025 è stato un anno cruciale per il Giappone. L’economia è uscita da un prolungato ciclo deflazionistico e il nuovo governo della premier Sanae Takaichi ha riorientato gli sforzi verso settori con un potenziale di crescita a lungo termine. La politica economica del Giappone pone l’accento sullo sviluppo dell’intelligenza artificiale e della robotica, sul rafforzamento delle capacità di difesa, sul proseguimento delle riforme aziendali e sull’attuazione di misure contro l’inflazione, parallelamente alle riforme della previdenza sociale. L’OCSE ha rivisto al rialzo le previsioni di crescita del Giappone per il 2025 all’1,3% e prevede che l’inflazione si stabilizzerà intorno al 2%. Con l’accelerazione della crescita, l’eccedenza di liquidità delle imprese offre opportunità per creare nuovo valore attraverso maggiori investimenti, salari più elevati e rendimenti per gli azionisti. Tuttavia, l’ascesa del Giappone non è priva di sfide. Il Paese sta cercando di trovare un equilibrio tra una “politica fiscale responsabile e attiva” in un contesto caratterizzato da livelli elevati di indebitamento e dalla normalizzazione della politica monetaria. I bassi tassi d’interesse hanno mantenuto lo yen debole, favorendo gli esportatori, ma i consumatori hanno dovuto far fronte a un calo del potere d’acquisto. Le tensioni geopolitiche e il potenziale aumento dei prezzi del petrolio comportano ulteriori rischi. Per sostenere la sua crescita, il Giappone ha cercato di evolversi su più fronti, aumentando la propria autonomia strategica in settori quali l’energia e sviluppando alternative interne alle importazioni.
Asset Class View
Le opinioni espresse riflettono le aspettative del team CIO sui rendimenti e sui rischi delle classi di attività. I semafori indicano il rendimento atteso su un periodo di tre-sei mesi, in relazione ai trend osservati a lungo termine.
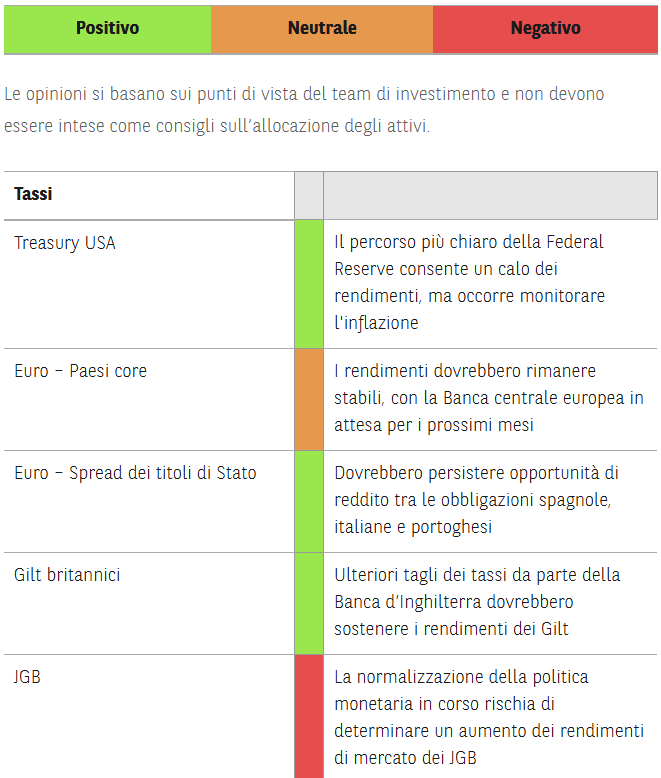
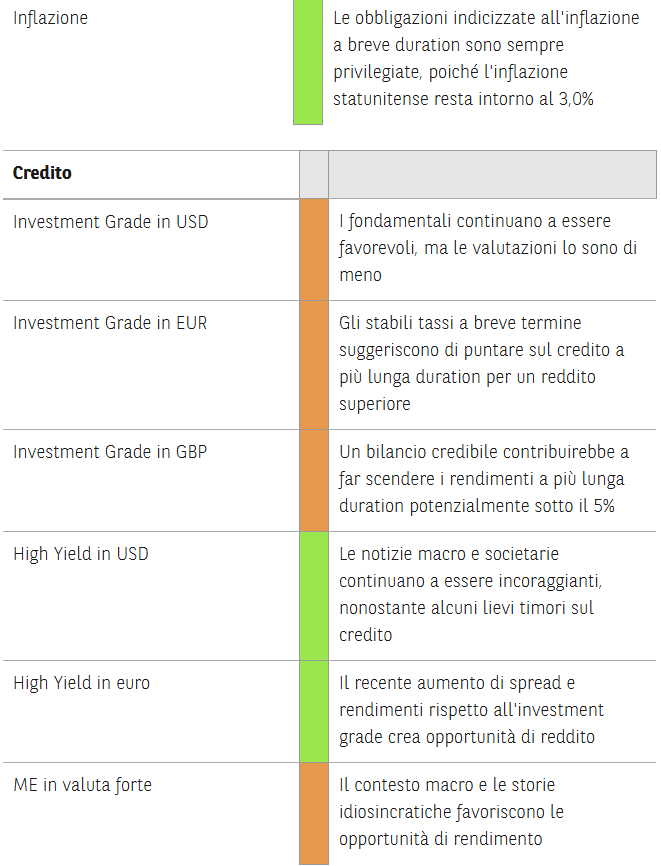
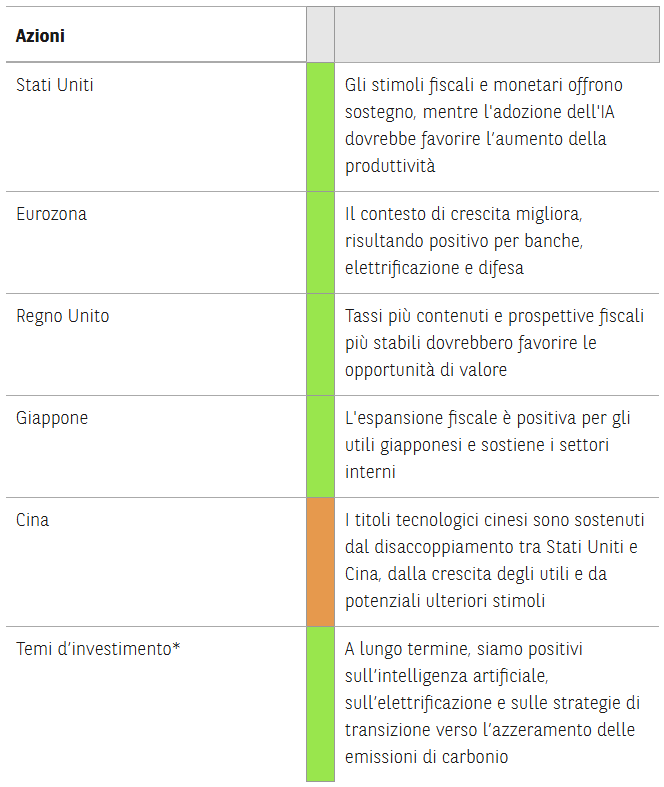
*Abbiamo individuato diversi temi, supportati da megatrend, che le aziende stanno sfruttando e che riteniamo siano nella posizione migliore per orientarsi nell’economia globale in evoluzione: automazione e digitalizzazione, trend dei consumatori e longevità, transizione energetica, biodiversità e capitale naturale.
Fonte dati: Bloomberg




