
Crescita in frenata a ulteriore aumento delle stime d’inflazione. E’ questa la divergenza messa in luce dalle nuove forecast dell’Unione Europea (UE). Tra qualche giorno arriveranno anche quelle della Bce, che dovrà prendere una decisione sui tassi. L’Italia potrebbe avere sovrastimato gli effetti del PNRR sulla crescita potenziale.
Le previsioni della Commissione Europea sulla crescita e sull’inflazione mostrano una biforcazione di questi due importanti parametri e non facilitano il compito della Banca centrale europea (Bce), che l’11 giugno dovrà prendere una decisione sui tassi. “Il passo della Bce sulla normalizzazione del tasso d’interesse è cambiato”, commenta Alessandro Tentori, CIO Europe di AXA IM Core (parte di BNP Paribas Asset Management).
Le stime sulla crescita risentono delle ripercussioni dello shock della guerra in Medio Oriente, quindi sono riviste al ribasso, mentre abbiamo un ulteriore aumento delle stime d’inflazione (vedi tabella).
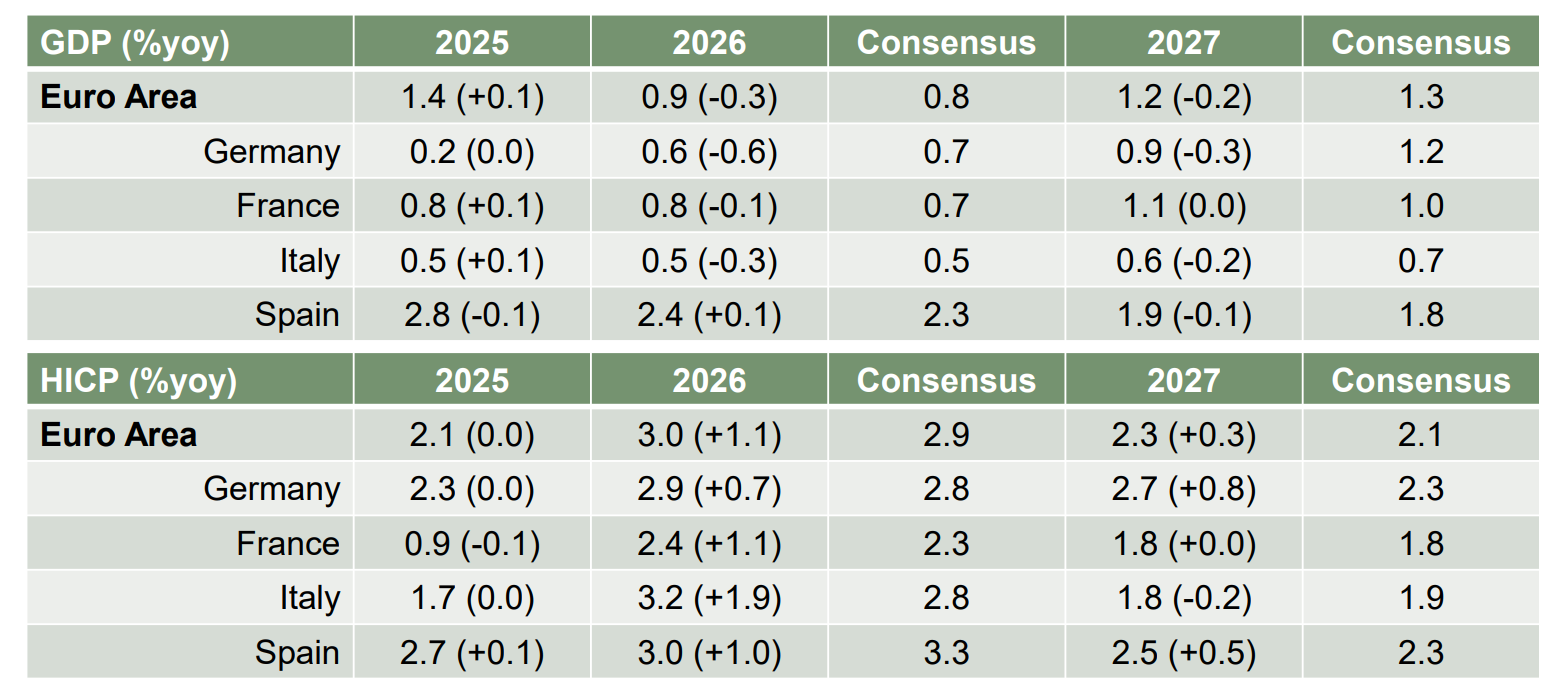
Fonte: European Commission, 21/05/2026
Le forecast dell’UE
Gli economisti di Bruxelles ci ricordano che il periodo del “looking through” è finito e che lo shock petrolifero sta avendo un effetto persistente e molto più veloce di quel che ci si attendeva a marzo sulle varie componenti analizzate nei calcoli dei prezzi al consumo. Le aziende europee devono fare i conti con “una dipendenza elevata del sistema produttivo da energia, materie prime e componenti intermedie provenienti da paesi terzi, per esempio nel caso delle filiere derivanti dalla Cina, o della tecnologia dagli Stati Uniti”, spiega Tentori.
“Come nel caso della guerra in Ucraina, anche la crisi mediorientale rischia di avere degli effetti più marcati sul vecchio Continente rispetto ad altre aree geografiche”, continua Tentori. “Ora si sta cercando di porre dei rimedi all’emergenza energetica in ordine sparso. Fortunatamente, la presenza del piano strategico volto a rendere l’UE climaticamente neutra entro il 2050, il Green Deal, ha probabilmente contenuto le ricadute negative della crisi attuale grazie a un maggiore utilizzo delle fonti rinnovabili, ma non sufficiente per sostituire in toto l’utilizzo dei combustibili fossili”.
Nel caso dell’Italia anche la politica fiscale potrebbe giocare un suo ruolo, “nel senso che se da un lato le spese militari possono essere fatte extra budget, lo stesso potrebbe essere fatto per le spese legate all’energia”, ragiona Tentori.
Il problema del debito
Le nuove forecast della Commissione Europea sul debito pubblico mostrano un cambiamento di rotta rispetto alle attese del governo italiano per quanto riguarda deficit e debito pubblico (139,2% nel 2027), che non esonerano l’Italia dalla procedura di debito eccessivo per il 2025. Il debito pubblico non aumenta comunque solo per l’Italia, come mostra la tabella.
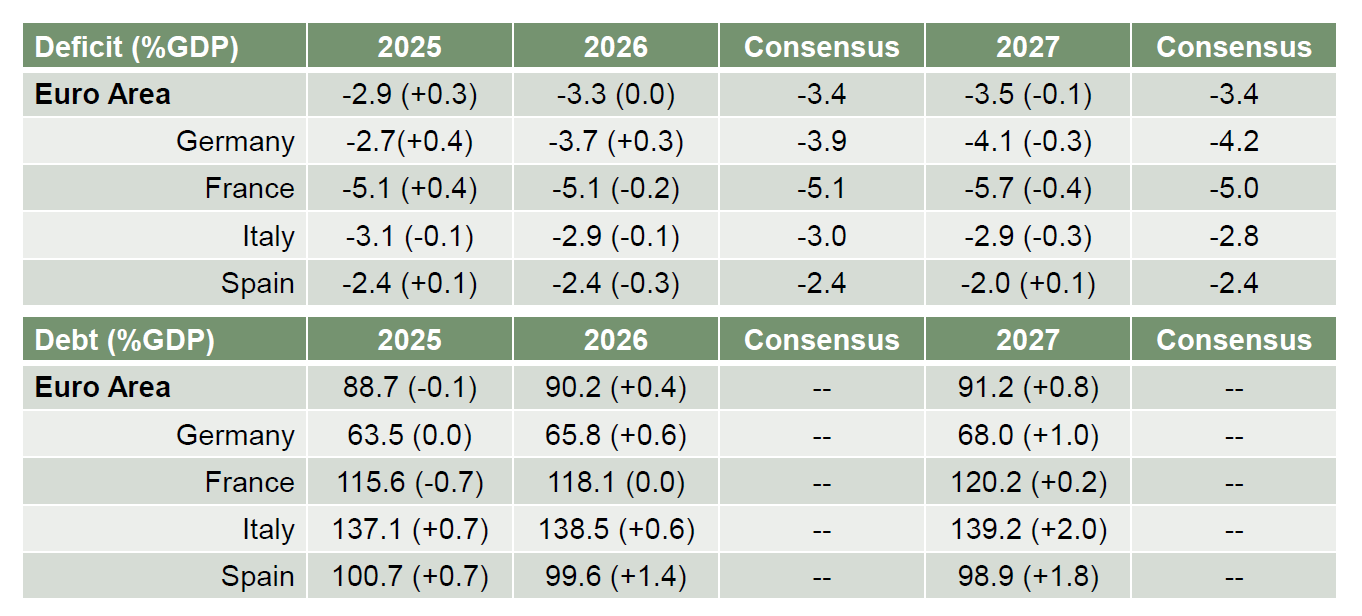
Fonte: European Commission, 21/05/2026
Prime valutazioni sull’impatto del PNRR
Il PNRR (Piano Nazionale di Ripresa e Resilienza) aveva originariamente l’obiettivo di innalzare il Pil potenziale dell’Italia con forti investimenti nell’industria, nella tecnologia e nel mercato del lavoro. Obiettivo raggiunto? In base ai dati di uno studio dell’Università Cattolica l’obiettivo sarebbe stato raggiunto solo per metà. “Da un lato, rispetto alle stime del 2021, notiamo un miglioramento per effetto degli investimenti da una parte e delle riforme dall’altra”, afferma Tentori. Secondo stime governative, senza il PNRR l’Italia avrebbe tassi di crescita negativi. Tuttavia, come mostra la valutazione dell’impatto del PNRR sul Pil potenziale, questo “resta molto basso”, nota l’economista. Insomma, non si è materializzata la spinta che il governo si aspettava sulla crescita italiana. Sul tema delle aspettative dei governi circa i piani di rilancio la Bce stima che “i contributi alla crescita dal 2027 in poi saranno molto bassi”. Anche il governo italiano potrebbe quindi avere sovrastimato gli effetti degli investimenti del PNRR sul Pil potenziale.
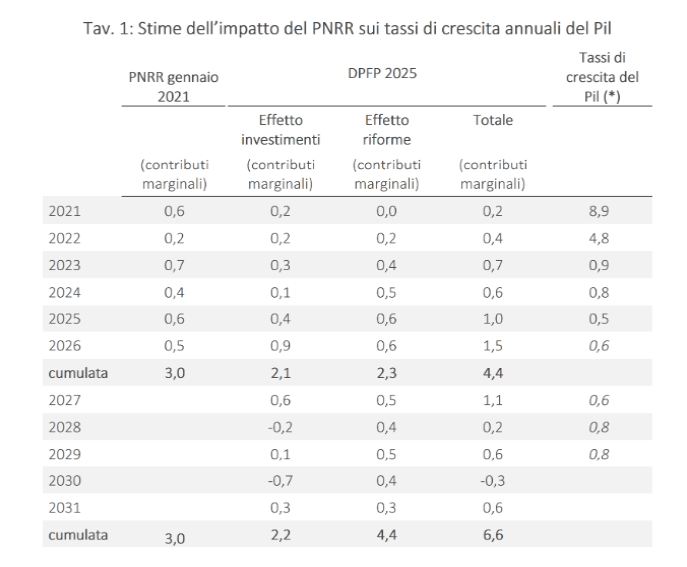
Fonte: OsservatorioCPI (21/05/2026), Le ValutazionidelGovernosulPNRR: Crescita Inchiodata allo ZeroVirgola, UniversitàCattollica
Il gap tra Eurozona e Stati Uniti
Dal punto di vista della crescita economica l’Europa sembra fare peggio degli Stati Uniti. Gli indici europei dei responsabili degli acquisti mostrano un peggioramento sia nel settore dei servizi che in quello manifatturiero, mentre negli Stati Uniti l’attività è cresciuta. “Le aziende americane hanno goduto di consistenti stimoli economici, ma hanno alla base del loro sviluppo un processo che è ben oliato”, spiega Tentori, con riferimento alle collaborazioni tra imprese e università americane, per esempio per lo sviluppo di nuove tecnologie nell’ambito della difesa. Le università hanno più budget a disposizione e possono attrarre le migliori risorse umane a livello mondiale. “Le tecnologie che vengono utilizzate per la difesa, sono poi impiegate anche a uso civile e contribuiscono ad aumentare la produttività”, continua Tentori, aggiungendo che questo processo in Europa è molto limitato, “poiché non esiste una difesa comune e le risorse allocate dai singoli paesi a questa voce di spesa erano state, sino allo scorso anno, molto contenute”.
Mercati
Maggio è stato un mese storico circa il posizionamento sull’equity. Contrariamente all’adagio del mercato “Sell in May and go away”, quest’anno gli investitori hanno comprato. Tra i rischi per gli investitori, oltre alla geopolitica e all’inflazione in aumento rimane il tema del debito pubblico che continua ad aumentare. Quanto ai tassi, in attesa del meeting di giugno della Bce “i mercati prezzano 25 punti base di rialzi, ma l’andamento di questa aspettativa è legato al prezzo del petrolio e potrebbe ridursi”, spiega Tentori. Al momento le aspettative sono per due rialzi entro l’anno da parte della Bce.
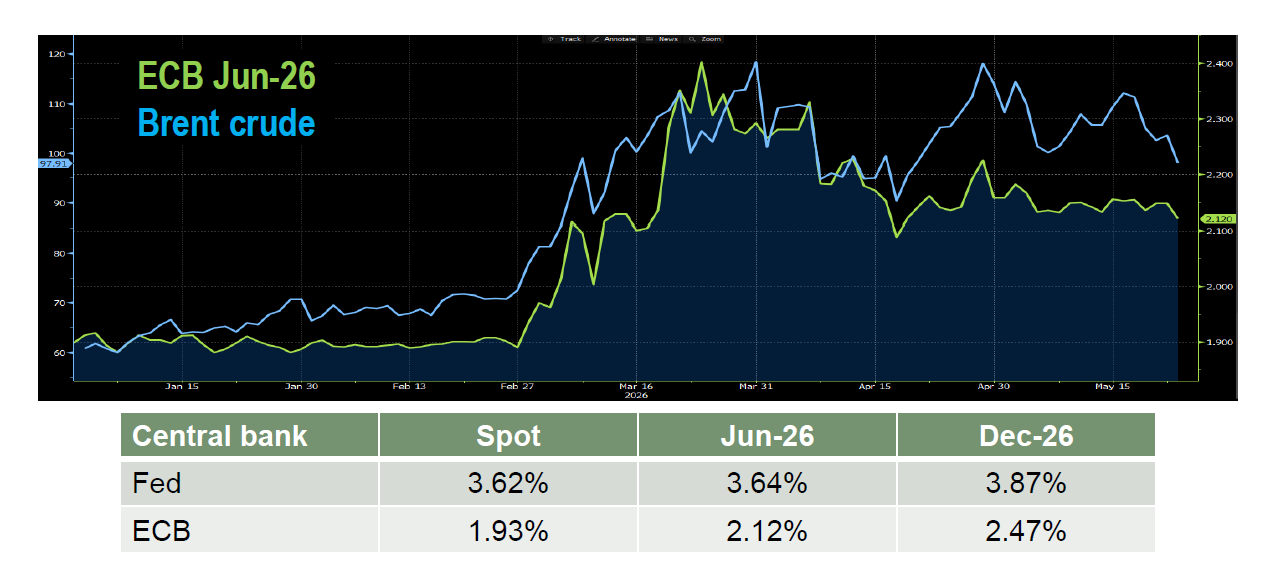
Fonte: Bloomberg (22/05/2026)
Webinar sui mercati
Partecipa al webinar in diretta con Alessandro Tentori, AXA IM CIO Europe – BNPP AM, ogni martedì alle 11.00
Iscriviti al webinar




