
Fatti salienti
Secondo la Banca mondiale, l’economia globale si sta dimostrando più resiliente del previsto, nonostante le persistenti tensioni commerciali e l’incertezza sulle politiche. Nel suo ultimo rapporto Global Economic Prospects, l’istituzione ha innalzato le previsioni sulla crescita del PIL globale al 2,6% per il 2026 e al 2,7% per il 2027, rispettivamente dal 2,4% e dal 2,6% stimati a giugno. La revisione al rialzo è stata in parte determinata da una crescita superiore alle attese negli Stati Uniti. Tuttavia, stando al rapporto, mentre circa il 90% delle economie avanzate ha raggiunto livelli di reddito pro capite più elevati rispetto a quelli pre-pandemia, oltre un quarto delle economie emergenti e in via di sviluppo è più povero rispetto al 2019.
Notizie dal mondo
La scorsa settimana l’oro e l’argento hanno raggiunto massimi storici sullo sfondo dei timori per l’autonomia della Federal Reserve, delle tensioni geopolitiche e dei dati positivi sull’inflazione statunitense. All’inizio della settimana il metallo giallo, spesso considerato un cosiddetto “bene rifugio” durante i periodi di volatilità, ha oltrepassato la soglia di $ 4.600 l’oncia. Su un altro fronte, a dicembre l’inflazione annuale negli Stati Uniti è rimasta invariata al 2,7%, in linea con le aspettative, suscitando speranze di tagli dei tassi d’interesse più avanti nell’anno. Altrove, l’indice FTSE 100 britannico e il Nikkei 225 giapponese hanno raggiunto nuovi livelli record. Il mercato giapponese ha messo a segno un rally sulla scia delle attese di elezioni anticipate a febbraio, che potrebbero comportare l’adozione di ulteriori stimoli fiscali da parte del governo nazionale.
Il numero sotto i riflettori: 1973
Una nuova analisi di Carbon Brief ha rilevato che lo scorso anno la produzione di energia elettrica da carbone è diminuita sia in Cina che in India, il primo calo simultaneo dal 1973. La produzione di elettricità da carbone è scesa del 3% in India e dell’1,6% in Cina, con entrambi i Paesi che hanno installato capacità record di energia pulita. Questo dato è significativo poiché, come riferito da Carbon Brief, tra il 2015 e il 2024 i settori energetici di Cina e India hanno inciso per il 93% sull’aumento delle emissioni globali di anidride carbonica. Nel frattempo, secondo un rapporto distinto di Rhodium Group, lo scorso anno la generazione di energia elettrica da carbone negli Stati Uniti è aumentata del 13%, contribuendo a un incremento del 2,4% delle emissioni americane di gas serra, a causa dei prezzi più alti del gas naturale e della crescente domanda di elettricità.
Il grafico della settimana
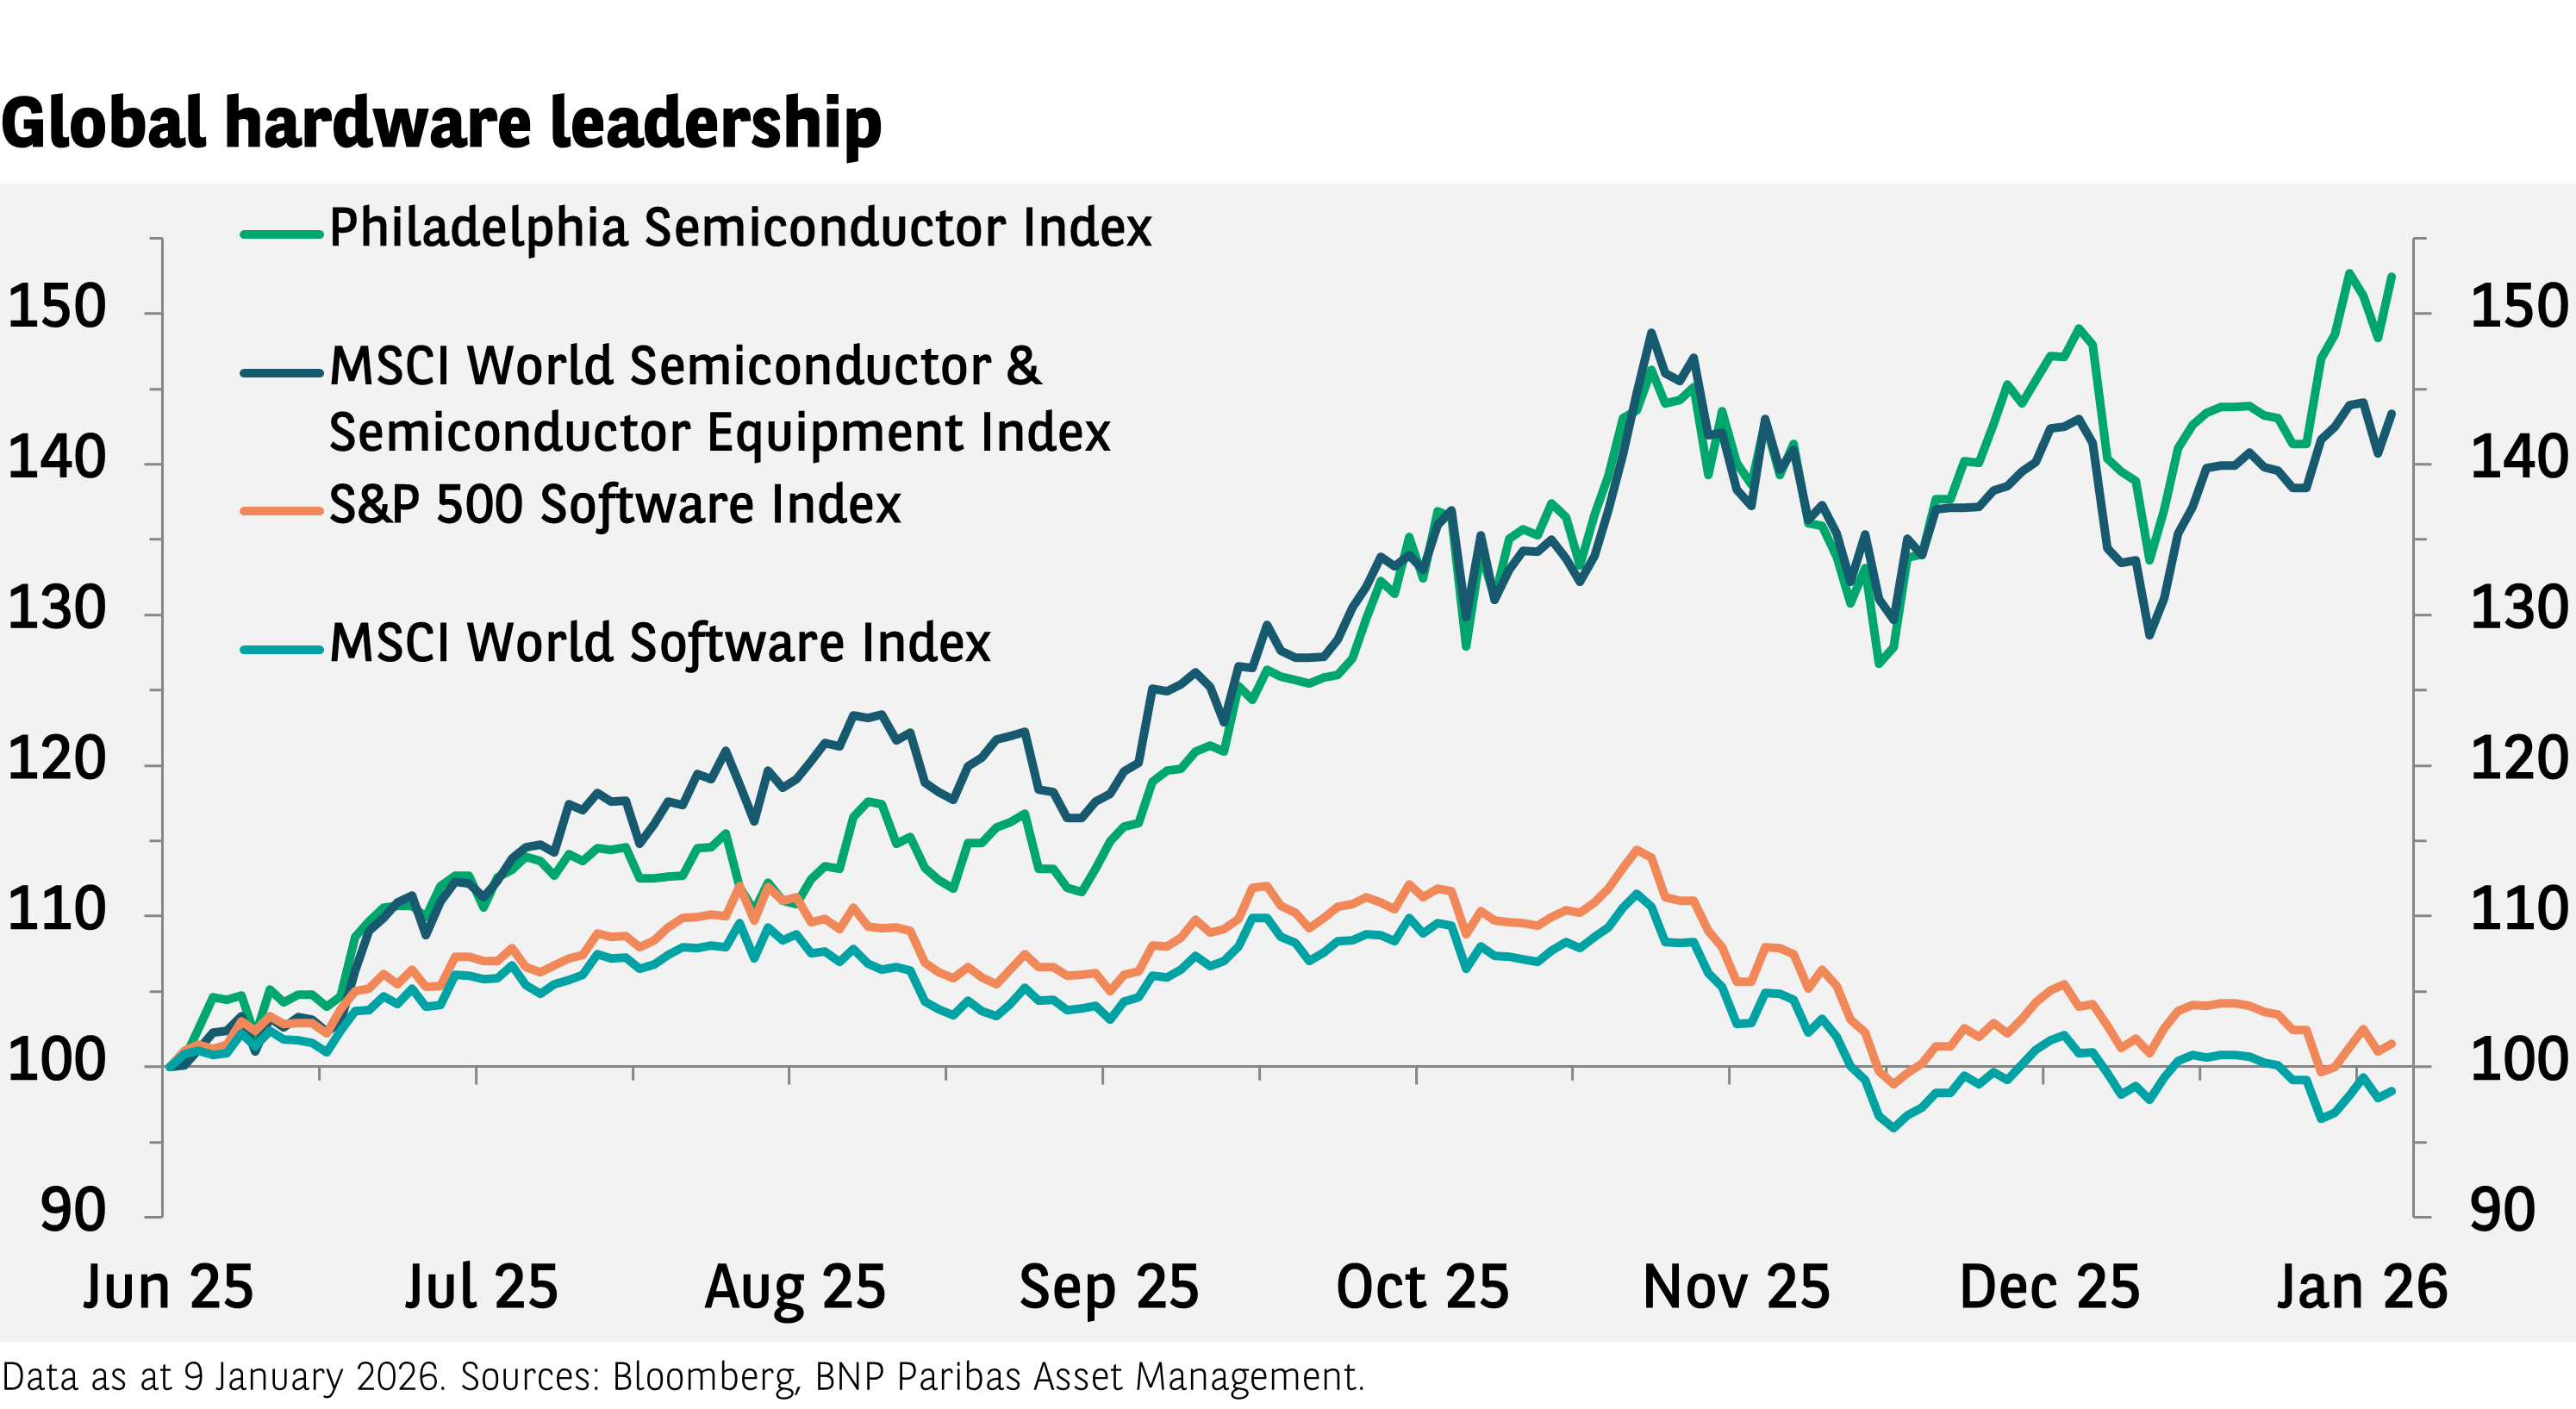
Il recente rally delle azioni tecnologiche, negli Stati Uniti e altrove, è stato trainato non tanto dalle società che sviluppano le tecnologie di base per l’intelligenza artificiale (IA), quanto piuttosto dalle cosiddette “pick and shovel”, ovvero le aziende che forniscono le infrastrutture e gli strumenti essenziali a sostegno della crescita dell’IA. Tra questi figurano produttori di semiconduttori, fornitori di hardware e di piattaforme di cloud computing, che dovrebbero tutti trarre vantaggio dall’aumento delle spese in conto capitale associate allo sviluppo dell’IA.
La parola della settimana
Barometro della cooperazione globale: creato dal Forum economico mondiale in collaborazione con McKinsey & Company, questo indice analizza 41 indicatori di cooperazione globale suddivisi in cinque pilastri: commercio e capitali, innovazione e tecnologia, clima e capitale naturale, salute e benessere, pace e sicurezza. Il rapporto più recente, che riunisce i risultati del 2024 e del 2025, ha mostrato che, nel complesso, la cooperazione è rimasta stabile, ma la sua composizione evolve “con l’emergere di coalizioni cooperative più piccole e più flessibili”. Si è osservata una maggiore cooperazione nell’ambito “innovazione e tecnologia” come pure in quello “clima e capitale naturale”. Tuttavia, la cooperazione nel pilastro “commercio e capitali” si è stabilizzata, mentre quella relativa a “pace e sicurezza” ha continuato a diminuire, dato l’acuirsi dei conflitti.
Prossimamente
Lunedì l’eurozona e il Canada pubblicheranno le cifre dell’inflazione, mentre la Cina svelerà i dati sulla crescita economica nel quarto trimestre (T4). Il Regno Unito comunicherà martedì e mercoledì le ultime statistiche sulla disoccupazione e l’inflazione. Gli Stati Uniti renderanno nota giovedì la stima definitiva sulla crescita economica nel T3, mentre venerdì la Banca del Giappone terrà la sua prima riunione di politica monetaria dell’anno. Venerdì giungeranno inoltre molteplici indici dei direttori agli acquisti, tra cui quelli di Giappone, eurozona, Stati Uniti e Regno Unito. Da lunedì a venerdì si svolgerà a Davos l’incontro annuale del Forum economico mondiale, durante il quale i leader discuteranno di importanti sfide globali nel quadro del tema Uno spirito di dialogo.
Ulteriori approfondimenti sono disponibili nella scheda del sito dedicata all’Investment Institute




