De plus en plus de pays en ont fini avec le confinement et le sentiment s’améliore sur les marchés. Les indicateurs de mobilité sont en hausse. Ces évolutions devraient permettre une reprise économique plus rapide qu’initialement envisagée. Les données sont en train de rebondir et les marchés anticipent une poursuite de cette tendance favorable.
Le nombre total de cas d’infections au Covid-19 dépasse aujourd’hui 9 millions et le nombre de décès approche 500 000. L’attention se concentre très clairement mis sur le continent américain à l’heure actuelle, avec une hausse des nouveaux cas en Amérique latine comme aux États-Unis.
En Europe, une hausse brutale du nombre de cas dans le canton de Gütersloh en Rhénanie du Nord-Westphalie et une augmentation du taux de reproduction effective en Allemagne (à 2,88 selon l’estimation de l’institut Robert Koch) ont également retenu l’attention.
Aux États-Unis, le nombre de nouveaux cas quotidiens est à nouveau en hausse, en particulier dans les grands États du sud et de l’ouest (Floride, Texas et Californie). Il est important de garder à l’esprit que les décès continuent à baisser mais que les hospitalisations pour cas de Covid-19 ont augmenté dans certains États pour atteindre les niveaux qui avaient été observés pour la dernière fois à la mi-mai. Ces tendances ont naturellement fait naître des craintes d’une seconde vague, bien que le Dr. Michael Osterott, un épidémiologiste américain de premier plan, ait résumé le problème d’une manière différente (et sans doute encore plus effrayante) : « Je ne pense pas que nous allons assister à une, deux ou trois vagues – je pense plutôt que cette pandémie est comparable à un feu de forêt très difficile à éteindre »
Plus largement, l’OMS a averti vendredi dernier que « la pandémie est entrée dans une phase dangereuse : les gens sont lassés de rester chez eux et les gouvernements veulent faire repartir leurs économies alors que virus circule encore rapidement et que les populations ne sont pas immunisées ».
Perspectives économiques
Du côté des données macroéconomiques, les premières estimations des indices PMI, qui reflètent les enquêtes auprès des directeurs des achats, ont été publiées cette semaine. Ces données restent un indicateur clé de l’activité économique pour les investisseurs –parce qu’elles sont disponibles avant les données officielles. Les réponses à l’enquête dans la zone euro ont été collectées entre le 12 et le 22 juin et les résultats ne laissent pas d’intriguer. En théorie, les entreprises doivent indiquer si la production est en hausse ou en baisse par rapport au mois précédent. Un indice de diffusion de 50 signifie que le nombre d’entreprises qui déclarent une baisse est égal au nombre qui déclarent une baisse.
Graphique 1 :
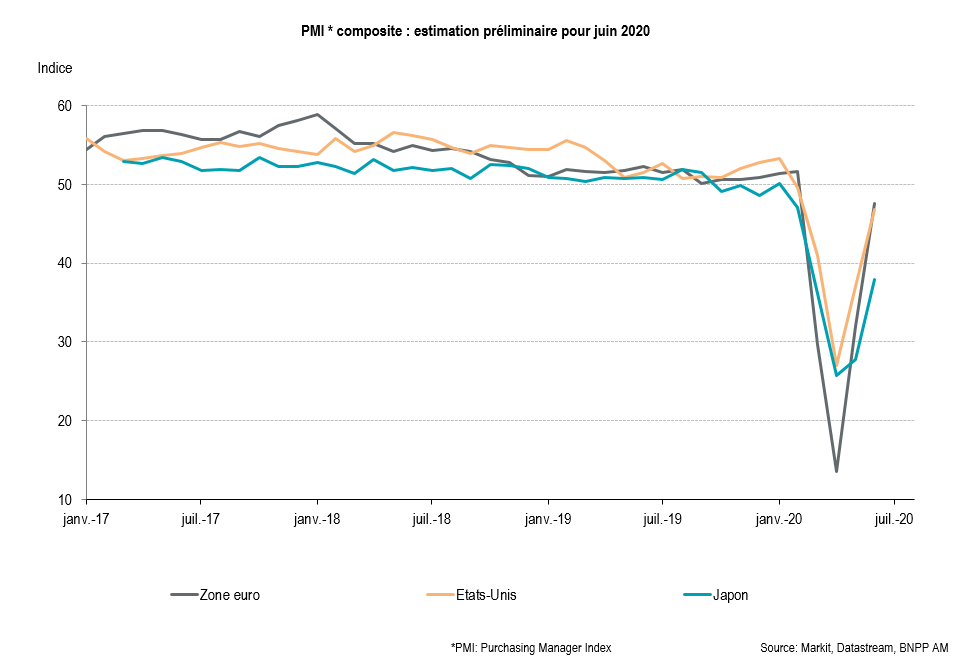
Si l’on considère l’historique récent de l’indice PMI des services dans la zone euro, nous sommes invités à conclure que l’activité a continué de se contracter entre mai et juin, après de fortes contractions en mars, avril et mai. Au mieux, on pourrait décrire la trajectoire de la reprise comme étant en L. Cette conclusion ne correspond pas à l’intuition de base : Alors que les économies commencent à redémarrer, il semble difficile de croire que l’activité a encore baissé entre mai et juin. En effet, toute une série d’indicateurs qui reflètent la mobilité économique et sociale laissent entrevoir un retour progressif à la normalité. En conséquence, nous imaginons que de nombreux investisseurs privilégient plutôt le niveau absolu de l’indice PMI – ignorant en fait la manière dont les données sont construites et la pertinence du seuil de 50 – si bien que le rebond significatif entre mai et juin est considéré comme la preuve d’une reprise en V. La vérité est sans doute quelque part entre ces deux extrêmes alphabétiques.
Perspectives de marché
- Les conditions financières ont continué à s’améliorer sous l’effet de taux réels plus bas, de meilleures conditions de financement en dollars et de la repentification des courbes de taux. Aux Etats-Unis, les conditions financières sont accommodantes. En Europe, elles sont plus restrictives mais s’assouplissent. Nous anticipons la poursuite du resserrement des écarts de crédit et la normalisation de la volatilité cet été. Ces évolutions devraient assurer un environnement positif pour l’économie et les marchés.
- En Europe, le TLTRO (opération de refinancement à plus long terme ciblée) du 18 juin a suscité l’enthousiasme des banques étant donné le très bas niveau du taux offert. La forte participation des banques espagnoles et italiennes devrait soutenir les marchés obligataires concernés. Par ailleurs, le succès du TLTRO devrait alléger les conditions de crédit. Ces opérations devraient ainsi soutenir les perspectives bénéficiaires des banques européennes et, partant, l’économie dans son ensemble.
- Les flux vers les actifs risqués (obligations à haut rendement, actions, dette émergente), ont continué à s’améliorer alors que les marchés se stabilisent. Pour les actions, l’intérêt pour le secteur de la technologie ne se dément pas et une rotation se met en place vers les secteurs cycliques. Les sorties des fonds monétaires se sont accélérées. La liquidité, qui avait été très recherchée au pire de la pandémie, est peu à peu délaissée faute de rendement suffisant. Ce comportement devrait continuer à soutenir la demande pour les actifs risqués et permettre une réduction des primes de risque.
- La hausse des actions se poursuit malgré des perspectives bénéficiaires très dégradées pour 2020. Les investisseurs se projettent déjà en 2021 où le rebond attendu ramènerait les bénéfices au niveau de 2019. En raison de la forte détente des taux américains depuis le début de l’année, la valorisation relative des actions américaines par rapport aux obligations est plus attractive qu’en 2019. En Europe, la situation est différente car les taux longs n’ont pas la possibilité de baisser beaucoup plus.
- Nous assistons à une vague de dégradations de notation depuis la pandémie. Toutefois, le soutien accru des banques centrales est de nature à endiguer cette marée. Le marché primaire est très dynamique en raison du faible coût de financement. Par conséquent, la trésorerie de nombreuses entreprises s’est améliorée significativement, ce qui entraîne une réduction des primes de risque. Malgré tout, les dégradations de notation et les risques de défaut devraient rester importants pour les plus petites entreprises les moins bien notées.


