Bien que le marché des ETF soit encore dominé par les actions à gestion passive, le formidable élan d’innovation déployé ces dernières années en matière de produits offre aujourd’hui aux investisseurs en ETF de nouvelles opportunités pour construire des portefeuilles diversifiés en termes de régions, classes d’actifs, thématiques et styles.
Toutefois, un segment demeure quasiment inexploité par les ETF : celui des obligations d’entreprise des marchés émergents. Face aux nombreux défis rencontrés ces dernières années, dont l’effondrement du marché de l’immobilier en Chine, le resserrement de la politique monétaire américaine et les tensions géopolitiques mondiales, les investisseurs ont en grande partie délaissé la dette des marchés émergents. Or, les performances enregistrées depuis le début de l’année nous rappellent certaines des raisons justifiant un investissement dans cette classe d’actifs : de solides opportunités de revalorisation et des avantages en termes de diversification.
Depuis le début de l’année, les obligations d’entreprise des marchés émergents ont généré des performances remarquables pour les investisseurs par rapport à d’autres classes d’actifs. Cette surperformance résulte essentiellement de la vigueur du crédit : la performance des bons du Trésor a été relativement stable, mais celle du crédit pour l’indice CEMBI BD (J.P. Morgan Corporate EMBI Broad Diversified Composite Index) a été supérieure à celle d’autres classes d’actifs.
Depuis le début de l’année, l’indice ICE® BofA® Emerging Markets Corporate Plus a progressé de 6,33 % (au 30 août 2024) *. Les marchés émergents ont été dopés fin août par le discours prononcé par le président de la Réserve fédérale américaine (Fed) Jerome Powell lors du symposium de Jackson Hole (au cours duquel il a annoncé une baisse des taux en septembre). À la fin du mois, les spreads des obligations d’entreprise émergentes s’établissaient à 202 points de base (pb), avec un yield-to-worst de 5,76 %. Bien que les spreads soient serrés par rapport aux niveaux historiques, des opportunités se présentent compte tenu de leur hausse relative par rapport au crédit américain. Les obligations d’entreprise émergentes offrent un rendement attrayant tout en assurant une diversification sectorielle et géographique appréciable à travers les différentes notes de crédit.
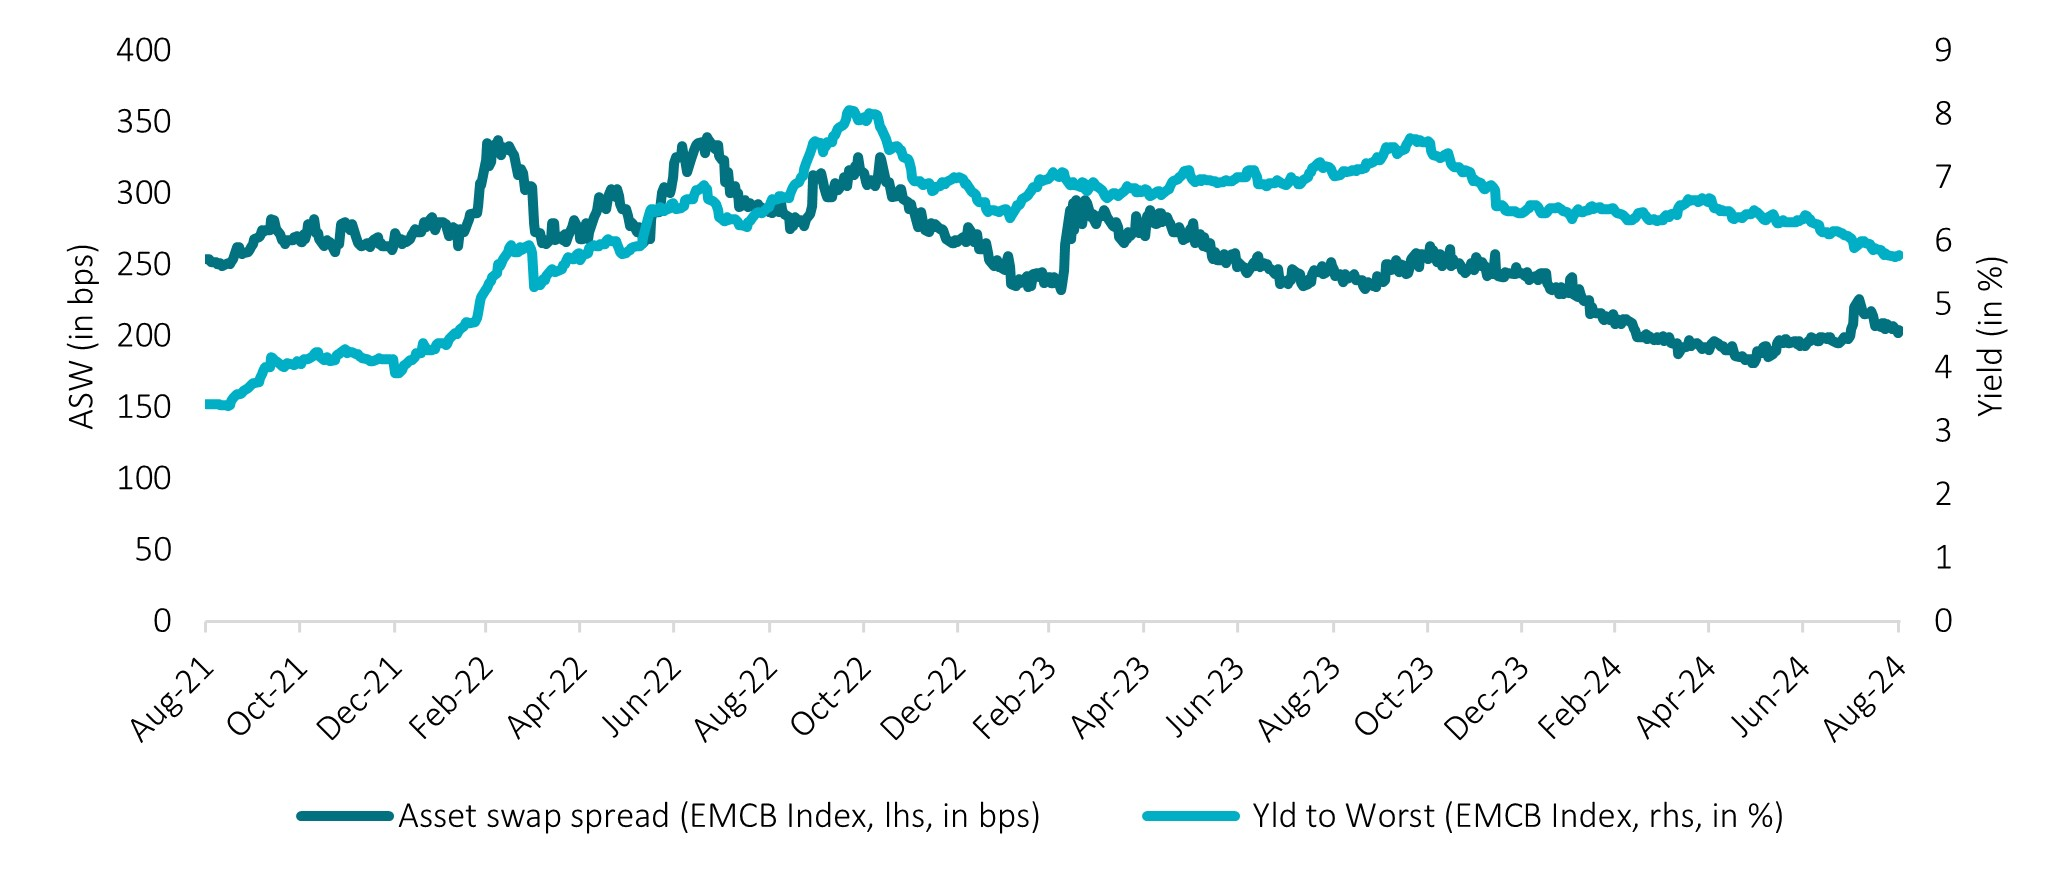
Source : AXA IM, Bloomberg, au 31/08/2024. EMCB : indice ICE BofA Emerging Markets Corporate Plus.
Malgré cette solide performance, nous pensons que les investisseurs ont encore beaucoup à gagner sur le crédit émergent car tout porte à croire que le mouvement de reprise de la dette des marchés émergents va se poursuivre. La Fed a notamment amorcé son cycle d’assouplissement, ce qui devrait permettre aux autorités des marchés émergents d’abaisser leurs propres taux d’intérêt. C’est d’ailleurs ce qu’a fait la Banque centrale d’Indonésie en lançant son propre cycle d’assouplissement avec une baisse de 25 pb début septembre.
Selon nous, la plupart des marchés émergents maintiendront le cap sur le plan budgétaire et en matière de désinflation, permettant ainsi aux effets d’entraînement positifs liés à la baisse des taux, au renforcement de la croissance et à l’amélioration de la dynamique en matière d’endettement de se mettre en place.
Globalement, le contexte macroéconomique actuel nous semble potentiellement favorable aux marchés émergents. Parallèlement, les entreprises de ces marchés ont accru leurs liquidités, le cycle de défaut est en grande partie révolu et la croissance des bénéfices a été soutenue et révisée à la hausse sur fond de désinflation. De fait, le niveau d’endettement brut des entreprises émergentes reste inférieur à celui des entreprises américaines. Les baisses de taux devraient permettre aux entreprises de réduire leurs coûts de financement, ce qui pourrait se traduire par de belles performances pour le crédit émergent jusqu’à la fin de l’année et au-delà. Les investisseurs en ETF ont donc tout intérêt à explorer les opportunités d’investissement qu’offre le crédit des marchés émergents.


